Einfach E-Mail-Adresse eintragen und auf "Abschicken" klicken - willkommen!
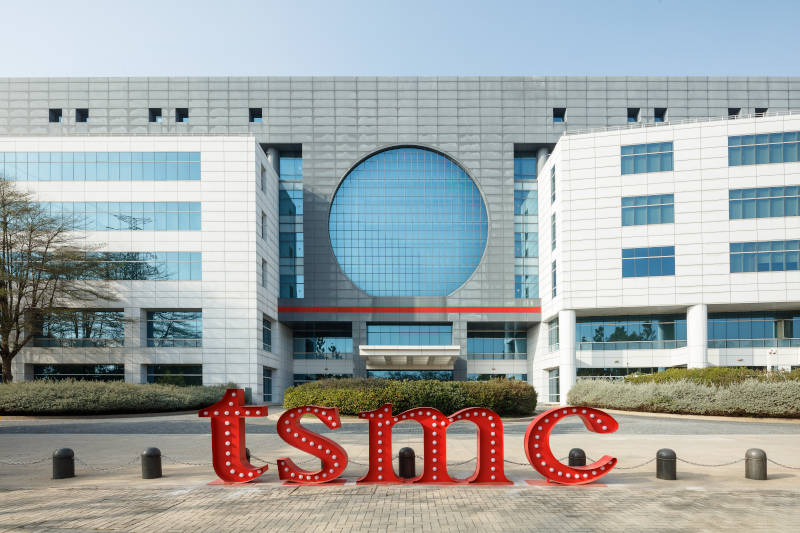
TSMC steigert Umsatz und Gewinn – lohnt sich die Aktie?
Der taiwanesische Chipfertiger Taiwan Semiconductor Manufacturing (TSMC) hat dank des Geschäfts mit Künstlicher Intelligenz (KI) im dritten Quartal 2025 seinen Umsatz und auch den Gewinn kräftig nach oben geschraubt. Die Aktie setzt ihre Börsenrallye fort.
Im dritten Quartal erzielte TSMC wie bereits berichtet einen Umsatz von knapp 990 Milliarden New Taiwan Dollar (NT-Dollar; 28 Milliarden Euro), ein Anstieg um 30,3 Prozent zum Vorjahr. Damit erzielte der Konzern einen neuen Rekord und übertraf die eigene Prognose.
USA wollen mehr Chipproduktion
Chips aus der Kategorie Fortschrittliche Technologien, definiert als Halbleiter mit einer Strukturbreite von 7 bis 3 Nanometern, machten 74 Prozent des Umsatzes aus. Je kleiner die Strukturbreite, desto leistungsfähiger und energieeffizienter sind Mikrochips. Im kommenden Jahr will TSMC mit der Massenproduktion von 2-Nanometer-Chips beginnen.
Lesen Sie auch unsere umfangreichen Dossiers zu nachhaltigen Chip-Aktien und zu KI-Aktien.
Wie ECOreporter die TSMC-Aktie aktuell einschätzt, erfahren Sie im folgenden Premium-Bereich.
Der folgende Premium-Inhalt ist aufgrund des Artikelalters nun frei verfügbar.
Der wichtigste Geschäftsbereich bei fortschrittlichen Chips war wiederum das High Performance Computing (HPC). Aktuell sind das vor allem Chips für KI-Anwendungen, die TSMC etwa für den Branchenführer Nvidia fertigt.
Das operative Ergebnis stieg im Berichtszeitraum im Vergleich zum Vorjahr um 40 Prozent auf 501 Milliarden NT-Dollar (14 Milliarden Euro). Unter dem Strich stand ein Nettogewinn von 452 Milliarden NT-Dollar (12,7 Milliarden Euro), ein Plus von rund 39 Prozent und ebenfalls ein neuer Unternehmensrekord.
Bislang beeinträchtigt die US-Handelspolitik das Geschäft von TSMC und auch das der wichtigsten Kunden wie Nvidia oder Apple kaum. Um US-Einfuhrzölle weiterhin zu vermeiden, erhöht TSMC außerdem seine Investitionen in den Vereinigten Staaten. Unter anderem pausiert das Unternehmen den Bau einer Fabrik in Japan zugunsten eines Werks in den USA, wie die Nachrichtenagentur Reuters berichtet.
Allerdings wünschen sich die USA von taiwanesischen Chipherstellern eine noch stärkere Verlagerung der Produktion. US-Wirtschaftsminister Howard Lutnick hatte vor Kurzem erklärt, ein Verhältnis von 50:50 anzustreben.
Aktuell produzieren Firmen wie TSMC den Löwenanteil der Halbleiter in ihrem Heimatland – das will die Regierung Taiwans beibehalten. Diese sieht die Chipproduktion als eine Versicherung gegen Chinas Aggressionen: Sollte die Volksrepublik in Taiwan einmarschieren, würden die Chipanlagen wohl abgeschaltet werden. China würde damit voraussichtlich nicht nur den Westen, sondern auch sich selbst von der Produktion moderner Halbleiter abschneiden.
De facto ist Taiwan zwar unabhängig, China betrachtet die Insel aber als abtrünnige Provinz und spricht immer wieder davon, sie gewaltsam zu erobern.
Obwohl zumindest die Umsatzzahlen bereits bekannt waren, ist die TSMC-Aktie nach Meldung des Quartalsberichts im Tradegate-Handel aktuell 1,5 Prozent im Plus und markiert mit 266,00 Euro ein weiteres Allzeithoch (Stand: 16.10.2025, 11:57 Uhr). Im Monatsvergleich legte die Aktie 23 Prozent zu, auf Jahressicht gewann sie 53,4 Prozent an Wert.
Risikofaktor China
China bleibt das höchste Risiko für den Konzern. Es ist keineswegs gesagt, dass die Chip-Werke einen verlässlichen Schild gegen die Volksrepublik darstellen. Gleichzeitig bleibt China ein wichtiger Markt für Chipkonzerne – während die USA ihren eigenen Handelskrieg mit China führen. Verschärfte Ausfuhrbeschränkungen könnten etwa das Geschäft von Nvidia treffen und eine Kettenreaktion auslösen, die auch TSMC erfasst. Die Vereinigten Staaten könnten außerdem mit Zöllen drohen, damit TSMC noch stärker in US-Werke investiert.
Der KI-Sektor ist zudem zunehmend überhitzt, die Nvida-Aktie zum Beispiel ist längst zu teuer für einen Einstieg. Zwar dürfte TSMC als größter Auftragsfertiger der Welt auch weiter abseits von KI gute Geschäfte machen, da die Nachfrage nach Halbleitern in vielen Branchen und für viele Anwendungen steigen wird. Auch ist das erwartete Kurs-Gewinn-Verhältnis (KGV) der Aktie für 2025 dank der Rekordgewinne mit 22 noch vertretbar. Doch der aktuell große Erfolge des Unternehmens liegt am KI-Hype. Sollte sich hier die Stimmung eintrüben, dürfte das auch den TSMC-Kurs belasten.
ECOreporter sieht daher nach wie vor erhöhte Risiken bei der Aktie. Wer bereits TSMC-Papiere besitzt, sollte sie aber weiter halten und allenfalls kleine Positionen verkaufen.
Taiwan Semiconductor Manufacturing Company Ltd. ADR: ISIN US8740391003 / WKN 909800
(Aktuelle Kursdaten zu der Aktie erhalten Sie, wenn Sie auf das Symbol hinter der WKN klicken.)